当前模板已根据「信贷审批专员」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
个人简历 RESUME
陆明哲
在平凡的岗位上创造不平凡的价值,这是我的职业信仰。
28岁
3年工作经验
13800138000
DB@zjengine.com
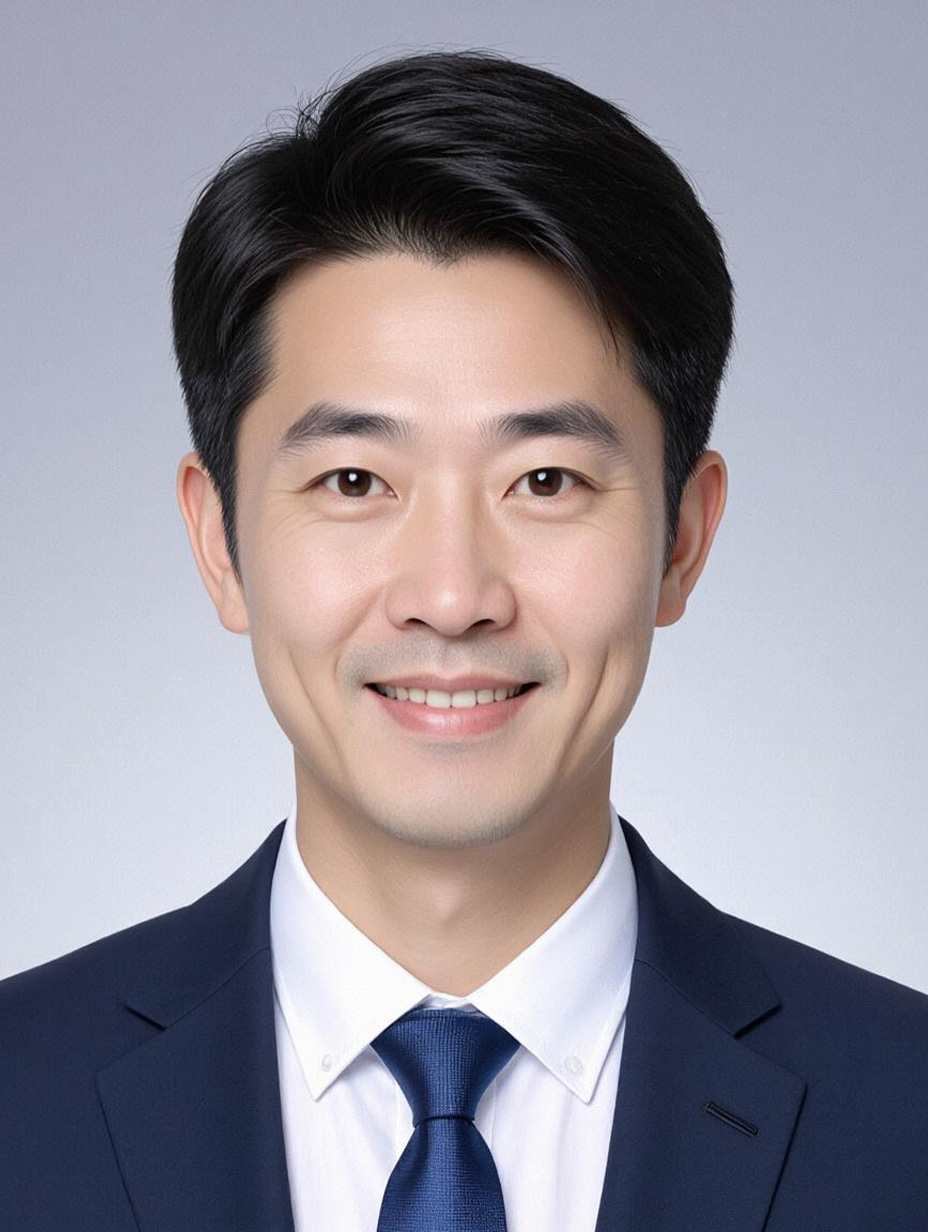
陆明哲的照片
求职意向
信贷审批专员
西安
薪资面谈
三个月内到岗
工作经历
2022.07 - 2025.06
小楷零售银行事业部
高级信贷审批专员

负责小微及消费类贷款全流程风险审批,主导区域差异化审批标准搭建,协同风控与业务部门优化流程,在控制资产不良率的前提下提升审批效率,同时牵头处理复杂客群及欺诈风险案例。

  • 主导搭建区域小微贷款‘三品三表’差异化审批标准,创新融合IPC交叉验证法与税务/水电数据交叉核验,针对建材批发、物流运输等5类客群设计12项定制化尽调清单,解决小微企业财务数据不规范导致的误判问题,任职期间该类贷款不良率从3.8%降至2.1%,单户审批时效从48小时压缩至24小时。
  • 创新应用PD/LGD联合建模方法,基于历史违约数据优化消费贷评分卡,将‘社交行为稳定性’‘设备定位频次’等15项弱变量纳入模型,预测准确率从79%提升至86%;同步推动审批系统嵌入自动化规则引擎,实现低风险客群秒批,高风险客群人工复核率从45%降至28%,年度处理量从1.2万笔提升至2.1万笔。
  • 牵头梳理团伙欺诈识别策略,通过图数据库关联分析3个月内2000+笔异常申请,发现‘同一GPS定位+多身份信息’等5类欺诈模式,设计反欺诈拦截规则18条,成功阻断欺诈申请47笔,涉及金额620万元,当年团队欺诈损失率同比下降64%。
  • 主导编制《小微贷款实地尽调操作手册》,提炼‘经营场所真实性验证六步法’‘流水异常波动判断标准’等12项实操指南,带教5名初级审批专员,团队新人独立审批达标时间从3个月缩短至1.5个月,所在团队获总行‘年度风险管控优秀单元’。
2020.03 - 2022.06
小楷银行总行信贷审批中心
信贷审批专员

执行总行零售贷款审批政策,参与消费贷/经营贷审批模型迭代,处理跨区域疑难案例,协同贷后部门完善风险预警机制,确保审批标准在全辖落地的统一性与灵活性。

  • 核心参与总行消费贷审批政策修订,结合长三角/珠三角区域经济差异,调整‘收入负债比’‘职业稳定性’等准入指标阈值,新政策落地后区域不良率波动控制在±0.3%以内,客群通过率提升11%,有效支持区域业务扩张。
  • 深度优化信用评分卡变量池,引入‘电商消费层级’‘公共事业缴费及时性’等外部数据维度,通过逻辑回归验证,模型对次级客户的识别率从68%提升至79%;同步推动评分卡在审批系统的嵌入式应用,人工干预率下降22%,审批一致性显著提高。
  • 独立承办3笔超500万大额抵押贷审批,通过穿透式核查企业股权架构、实际控制人关联方,识别出2笔‘资金闭环空转’风险,否决授信1笔、压缩额度1笔,避免潜在损失约320万元,相关案例被纳入总行风险警示库。
  • 编制《零售贷款审批常见问题应对手册》,梳理‘收入证明存疑’‘经营地址模糊’等8类高频问题解决方案,组织全国32家分行审批岗线上培训,问题件处理效率提升40%,分行咨询量下降55%。
2018.07 - 2020.02
小楷银行支行信贷审核岗
初级信贷审批专员

负责支行零售贷款基础资料审核与初步风险筛查,协助资深审批岗完成实地尽调,参与贷后风险排查,积累一线风险识别经验,为进阶审批能力打基础。

  • 独立完成200+笔消费贷/经营贷初审,重点核查征信查询频次、流水覆盖倍数等12项硬指标,初审准确率达99%,仅2笔因遗漏‘担保代偿记录’被退回修正,奠定扎实的基础审核功底。
  • 协助资深审批员完成50+笔实地尽调,学习应用IPC交叉验证法核对‘人、房、企’信息,标注1000+条客户经营异常特征(如‘存货周转天数远超行业均值’‘员工社保断缴’),其中15条被纳入最终风险提示报告。
  • 参与支行贷后风险抽查,通过比对贷款资金流向与合同约定用途,发现3起‘经营贷转购房’‘消费贷流入股市’案例,及时触发提前还款流程,收回资金180万元,避免贷后管理滞后导致的资产质量恶化。
  • 系统学习零售贷款风险计量理论,完成《巴塞尔协议II零售敞口风险加权资产计算》《信用风险模型基础》等内部认证,将理论应用于实践,提出‘将公积金缴存基数作为收入佐证’的初审建议,被支行采纳为补充验证手段。
项目经验
2023.03 - 2024.02
兴耀银行股份有限公司
零售银行存量客户价值激活项目牵头人

‘精准分层+场景嵌入’零售客户运营体系搭建项目

  • 项目背景:兴耀银行零售业务面临存量客户月活率仅18%、AUM月均增速不足5%的痛点,传统‘资产分层+标准化运营’模式无法匹配客户差异化需求。我的核心职责是牵头从客户需求洞察、分层模型重构到场景落地的全流程设计,目标是通过精准分层与场景嵌入,提升客户活跃度与价值贡献。
  • 关键难题与解决:一是传统分层仅依赖AUM、资产规模,忽略行为(交易频率、渠道偏好)与需求(理财/贷款/信用卡)差异,导致运营转化率不足3%;二是场景嵌入缺乏画像匹配,与第三方生活场景合作后客户点击率仅5%;三是跨部门数据孤岛,零售、财富、信用卡数据未打通。我基于RFM+客户生命周期理论,新增8个行为指标与6类需求标签,重构为4层客户体系(基础唤醒-潜力培育-高价值深耕-战略绑定);通过画像标签筛选客群,向潜力层推送‘教育需求+存款利率上浮’权益包;推动科技部门打通数据中台,实现客户行为、需求、资产实时同步。
  • 核心行动与创新:主导6场跨部门 workshops,定义14个客户标签与4层策略;对接本地3家头部场景商(餐饮‘食味鲜’、教育‘育英网’、医疗‘康旭诊所’),设计定制化权益并完成系统对接;用SQL提取数据、Tableau搭建实时看板,每周迭代策略(如将餐饮权益推送时间从周五改至周三,点击率提升40%)。
  • 成果与影响:上线3个月,客户月活率提升至45%,AUM月均增速达20%,场景转化率12%(行业平均8%);项目模板纳入总行《零售客户运营标准化手册》,推广至3家分行,首月带动分行AUM增长18%;我个人获‘兴耀银行2023年度零售业务创新奖’。
2022.05 - 2023.02
兴耀银行股份有限公司
零售银行普惠金融风险管控核心成员

普惠金融客群风险管控体系优化项目

  • 项目背景:兴耀银行普惠贷款余额突破50亿,但不良率升至4.2%(高于行业3.5%),传统风控依赖财务报表与抵押物,无法识别小微企业主、个体工商户的信用风险。我的职责是重构客群画像、调优风控模型及改造贷后流程,目标是在降低不良率的同时保持贷款增长。
  • 关键难题与解决:一是普惠客群缺乏规范财务数据,传统评分卡准确率仅65%;二是反欺诈模型依赖单一维度,误判率15%导致优质客户流失;三是贷后被动,逾期90天以上客户占比20%。我引入税务、流水、电商等非财务数据,用XGBoost替代逻辑回归模型;构建‘客户-设备-手机号-地址’反欺诈图谱;开发贷后预警看板,设置10个风险指标(如还款延迟、流水骤降)。
  • 核心行动与决策:主导采集12万+普惠客群非财务数据,做特征工程(提取流水波动、税务频次等衍生特征)训练模型;联合科技部搭建反欺诈图谱,整合10类数据源;推动贷后从‘被动催收’转‘主动预警’,制定‘短信-电话-上门’分级干预策略。
  • 成果与影响:新模型使不良率降至2.8%(低于行业),贷款发放量增长35%;反欺诈误判率降至5%,投诉减少25%;项目获总行‘2023年度普惠金融风控创新奖’,模型推广至全国10家分行。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
兴趣爱好
摄影
看书
阅读
跑步
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明