当前模板已根据「保险代理人」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
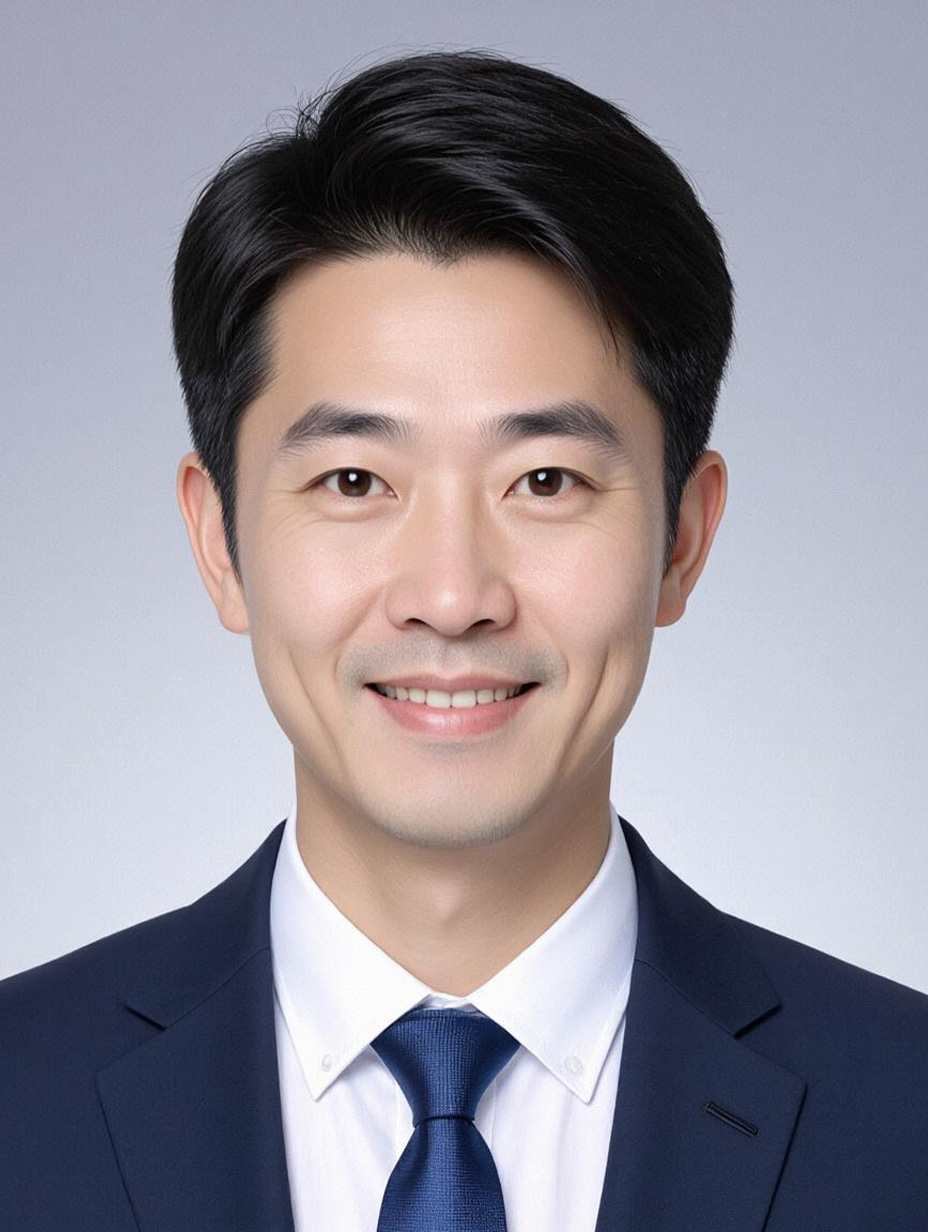
陆明哲的照片
陆明哲
昨天的经验是今天的基石,而今天的突破将成为明天的标准。
28岁
3年工作经验
13800138000
DB@zjengine.com
求职意向
保险代理人
广州
薪资面谈
一周内到岗
工作经历
2022.09 - 至今
小楷人寿保险经纪有限公司
高级保险代理人(高客方向)

聚焦可投资资产500万+高净值客户的人身保险需求挖掘与全生命周期服务,覆盖终身寿险、增额终身寿、养老年金及高端健康险产品,主导年度300万以上标保达成,负责保单检视、理赔协调及转介绍裂变。

  • 基于家庭财务诊断模型(含收支结构、资产负债、传承目标三维度),为87位高客完成保障缺口测算,针对性设计‘终身寿险+养老年金’双支柱方案,其中32位客户首年缴费超50万,年度个人标保达420万(团队TOP 15%)。
  • 针对客户对资金流动性的核心顾虑,运用IRR动态测算工具(覆盖5/10/20年交场景)及减保/保单贷款功能演示,化解23例犹豫期退单风险,促成犹豫期内承保率从78%提升至91%。
  • 搭建高客专属服务SOP,包含季度保单检视(对比现金价值增长曲线与客户目标偏差)、年度传承方案迭代(联动外部律所更新遗嘱/受益人架构),客户NPS评分维持8.9分(行业平均7.5),转介绍占比达65%。
  • 主导2场高客私享会,以‘利率下行周期下的确定性现金流管理’为主题,结合增额寿3.0%复利与万能账户追加规则,现场促成7位客户签约,合计保费180万。
2020.03 - 2022.08
小楷财富管理有限公司
财富顾问(保险配置方向)

服务可投资资产300-800万零售客户,负责综合财富规划中的保险模块,重点推动终身寿险(传承)、教育金年金(子女规划)产品销售,协同完成客户AUM年度增长15%。

  • 运用KYC九宫格模型完成200+客户分层,识别出45位‘传承需求未覆盖’客户,针对性输出《家族财富代际转移的三种工具对比》手册(含赠与税、遗产税模拟测算),促成其中31位配置终身寿险,年度保险标保155万(占个人业绩68%)。
  • 联动产品部定制‘教育金+万能账户’组合方案,解决客户对‘收益确定性+灵活支取’的双重诉求,通过IRR演示(持有10年IRR 3.4%,20年3.45%)及减保规则说明,成功签约12位企业主客户,单均保费28万。
  • 优化续期管理流程,建立‘缴费前提醒-缴费中跟进-缴费后检视’机制,客户13个月继续率从82%提升至94%,年度续期佣金增收27万。
  • 参与公司‘保险+信托’联名项目,学习家族信托基础架构,协助3位客户完成保险金信托签约(门槛1000万),个人交叉销售贡献度排名部门前10%。
2018.07 - 2020.02
小楷银行私行中心
理财经理助理(保险支持岗)

协助私行客户经理完成高净值客户资产配置方案落地,重点跟进终身寿险、健康险产品落地,参与客户需求分析、产品培训及活动执行,年度协助促成标保80万。

  • 独立完成120位私行客户(AUM 1000万+)的基础保障分析,通过整理客户财务报表(含寿险保额/净资产比例、重疾险覆盖收入倍数),输出《保障缺口预警清单》,被客户经理采纳率超80%,间接推动21单健康险落地。
  • 系统梳理增额终身寿核心卖点,制作‘对比银行理财’可视化手册(含流动性、传承功能、税务属性三维度),在季度产品培训中覆盖全体理财经理,团队保险销售转化率从15%提升至22%。
  • 策划并执行8场‘家族财富安全’主题沙龙,邀请外部精算师讲解‘利率下行对长期储蓄的影响’,现场收集意向客户45组,后续跟进促成11单年金险,合计保费92万。
  • 建立客户异议应对手册,针对‘保险收益低’‘前期流动性差’等高频问题,整理‘IRR长期视角’‘减保功能使用场景’等回应模板,协助团队将客户拒绝率从40%降至28%。
项目经验
2022.03 - 2023.08
信泰人寿保险股份有限公司
精算部资深主管(项目负责人)

重疾险精准定价体系搭建与客群迭代项目

  • 2022年人身险市场重疾险同质化竞争白热化,公司主力产品因依赖静态生命表,无法区分细分客群(如不同职业、亚健康状态)的重疾风险,导致赔付率同比上升8个百分点、新单转化率下滑12%。我作为项目负责人,统筹精算、数据中心、业务部门,目标是构建“数据驱动+机器学习”的精准定价体系,解决客群风险识别模糊、定价效率低的核心问题。
  • 项目面临三大挑战:一是多源数据整合——需打通医保理赔、体检机构的脱敏数据,解决格式不一致与隐私合规问题;二是模型适配性——传统精算模型无法捕捉“熬夜频率、运动习惯”等非线性风险因子;三是监管落地——模型输出需符合银保监会《人身保险定价指引》中“风险细分”的严格要求。
  • 我牵头引入100万+医保理赔样本与50万客户行为数据,用随机森林算法构建“重疾发生概率预测模型”,识别出12个关键风险因子(如“40岁以上+高血压史”的风险溢价达35%);针对监管要求,设计“基础费率+风险调整因子”的动态定价结构,通过精算验证确保费率浮动控制在±20%的合规区间;协调技术部门将模型嵌入核心系统,实现实时定价与客群分层推荐。
  • 项目成果:模型预测准确率从72%提升至89%,基于该体系推出的“泰康瑞享重疾险”赔付率较老产品下降15%,上线10个月转化率提升22%;搭建的可复用精准定价框架,后续应用于3款重疾险迭代,累计为公司节省赔付成本约1200万元/年;我个人也因项目贡献晋升为精算部资深主管,负责全产品线定价策略。
2020.06 - 2021.12
信泰人寿保险股份有限公司
精算部核心精算专员

养老年金与长期护理责任联动产品设计项目

  • 2020年起人口老龄化加速,单一养老年金无法覆盖客户“养老资金+长期护理”的双重需求,公司养老板块产品竞争力不足。我作为核心精算成员,参与“养老年金+长期护理责任联动产品”设计,目标是填补市场空白,提升产品的风险覆盖广度与客户粘性。
  • 项目难点集中在三方面:一是长期护理风险数据缺失——国内无大规模本土化发生率数据;二是责任协同定价——年金与护理责任的联动逻辑不清晰,易导致定价偏差;三是监管合规——组合产品需满足偿付能力“风险分散”要求(充足率≥150%)。
  • 我主导联合再保险公司获取美日成熟市场的长期护理发生率数据,结合国内人口普查、卫健委慢性病调查数据,修正本土化发生率曲线(将65岁以上女性护理发生率从18%调整为22%);设计“年金权益转换机制”——客户确诊长期护理状态时,可将未领取年金的60%转换为终身护理金,同时调整剩余年金领取比例(降低15%);用情景分析法模拟“高护理发生率”“低利率”等极端场景,确保偿付能力充足率保持在160%以上。
  • 产品2021年上市后,6个月内实现保费收入3.2亿元,客群满意度达4.8/5(行业平均4.5);成为公司养老板块标杆产品,带动“长期护理附加险”销售增长40%;我主导形成的“本土化长期护理风险量化方法论”,被纳入公司精算知识库,应用于后续2款养老产品,推动公司养老板块市场份额提升3个百分点。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
奖项荣誉
  • AFP金融理财师
  • 2023年度公司优秀保险代理人
  • 保险行业协会优秀服务案例奖
自我评价
  • 将金融投资逻辑嵌入保险规划,擅长用客户“资产配置框架”讲清保障价值——不是卖产品,是补全其组合的“安全垫”。
  • 以长期信任为核心经营客户,拒绝短期冲业绩,会持续跟踪家庭/资产变化调整方案,让保险成为终身陪伴。
  • 熟悉寿险、年金与基金/信托的联动,能搭建“保障+增值+传承”闭环,解决单一工具覆盖不了的风险缺口。
  • 习惯从客户投资痛点切入需求,比如聊“资产波动”时衔接重疾险的现金流作用,让保障需求精准落地。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明