当前模板已根据「量化分析师」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
陆明哲
用系统化的思维解决问题,用温度化的方式交付成果,这是我的工作准则。
28岁
3年工作经验
13800138000
DB@zjengine.com
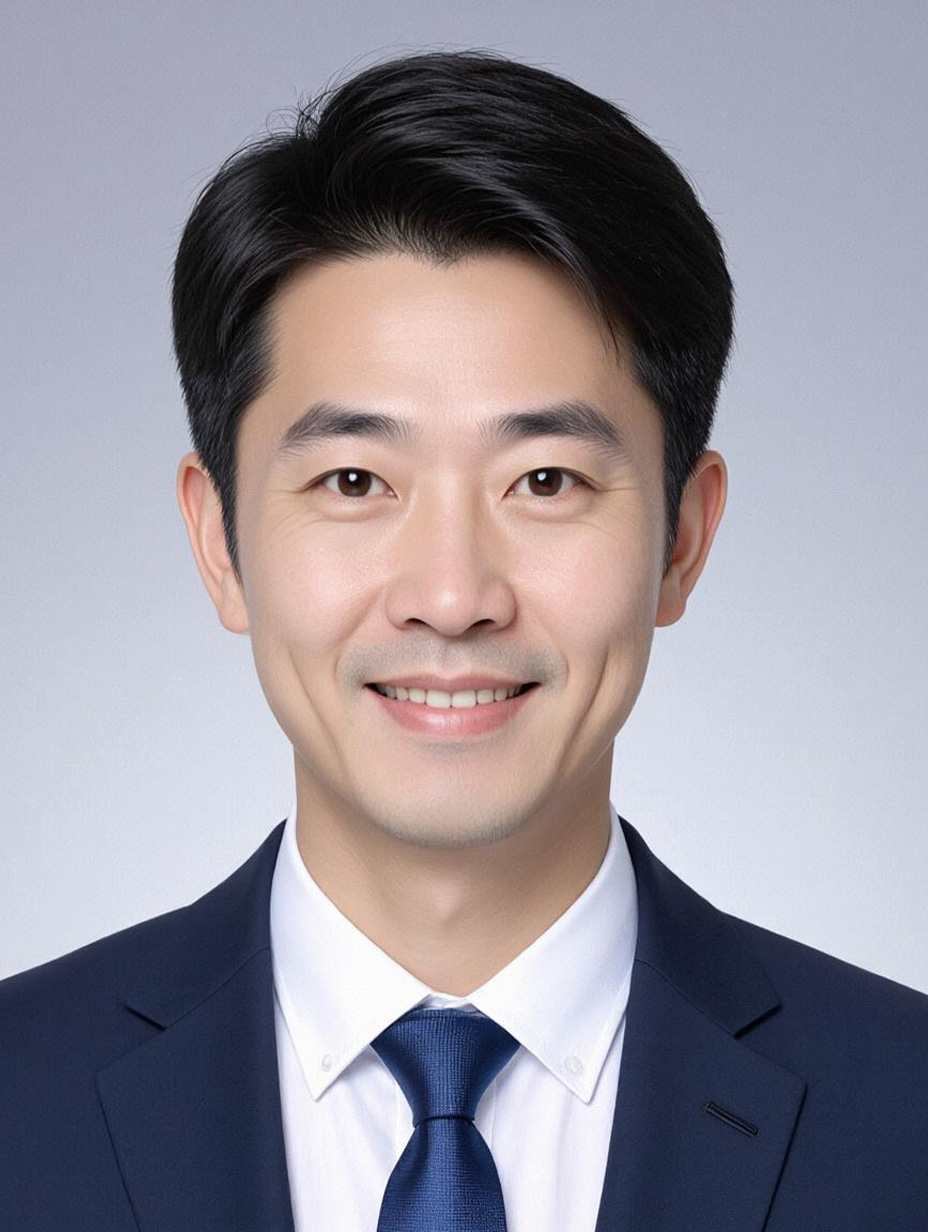
陆明哲的照片
求职意向
量化分析师
长沙
薪资面谈
随时到岗
工作经历
2023.07 - 2025.06
小楷量化科技有限公司
资深量化分析师

负责股票多因子策略全生命周期管理,涵盖因子挖掘、模型优化、实盘跟踪及风险控制,主导搭建AI驱动的中高频量价策略体系,支撑产品超额收益目标达成。

  • 主导A股中高频量价策略迭代,基于Tick级订单簿数据与Level-2行情,运用PySpark分布式计算框架清洗并提取300+维度量价特征(包括委托队列深度、挂单撤单频率等微观结构指标),通过LightGBM与Transformer混合模型捕捉短期价格动量,解决传统分钟级策略信号滞后问题,策略上线后3个月超额收益(相对于中证500)从4.2%提升至7.8%,信息比率IR从1.1优化至1.6。
  • 针对因子失效痛点,构建动态因子衰减预警系统:基于滚动窗口计算因子IC的半衰期,结合宏观经济变量(如PMI、10年期国债收益率)与市场风格(如价值/成长轮动)设计自适应权重调整机制,将因子平均有效期从6个月延长至9个月,策略换手率降低15%的同时保持超额收益稳定性。
  • 主导实盘策略风险监控体系升级,引入蒙特卡洛模拟法测算极端情景下的最大回撤,结合VaR与ES指标设置动态止损阈值,在2024年Q4市场波动率骤升期间,策略最大回撤控制在3.2%(同期基准回撤4.5%),夏普比率维持2.1以上。
  • 协同投研团队完成策略归因分析,运用Brinson模型拆解收益来源,定位到行业轮动贡献占比从35%提升至50%,推动团队增加行业中性约束模块,策略风格暴露度标准差从0.8降至0.3,适配更多机构投资者风险偏好。
2021.03 - 2023.06
小楷资产管理有限公司
量化分析师

聚焦指数增强策略开发,负责多因子模型构建、行业轮动信号挖掘及策略实盘转化,支撑公司旗舰指增产品年度超额收益目标。

  • 重构基本面多因子模型,融合Barra中国A股风险模型与自行挖掘的财务质量因子(如经营现金流/总负债、研发费用资本化率),采用主成分分析(PCA)降维消除多重共线性,模型预测准确率(以未来1个月超额收益为标签)从68%提升至75%,对应产品年化超额收益稳定在6.5%-7.2%。
  • 开发行业轮动子策略,基于宏观因子(社融增速、PPI同比)与中观指标(行业景气度指数、机构持仓变化)构建时序预测模型,运用滚动窗口验证确定最优参数组合(ARIMA(2,1,1)+GARCH(1,1)),策略月度胜率从55%提升至63%,年度贡献超额收益1.8%-2.3%。
  • 协助完成策略实盘落地,搭建策略回测与仿真交易系统(基于Backtrader框架),模拟不同市场环境(牛/熊/震荡)下的策略表现,优化滑点模型参数(将冲击成本从0.2%修正至0.15%),实盘运行首年超额收益达6.9%(基准中证800涨跌幅-3.1%),验证模型有效性。
  • 定期输出策略绩效报告,运用夏普比率、卡玛比率等指标评估策略风险收益比,针对2022年Q2市场下行期策略超额回撤2.1%的问题,提出增加波动率控制仓位(将权益仓位从90%降至75%)的调整方案,后续季度超额回撤收窄至1.2%以内。
2019.07 - 2021.02
小楷投资有限公司
量化研究实习生

协助量化策略开发全流程,包括数据清洗、因子挖掘、简单模型回测及研究报告撰写,积累金融数据处理与基础量化建模经验。

  • 负责A股上市公司财务数据清洗与因子构建,使用Python的Pandas与NumPy处理万得(Wind)数据库原始数据,修正异常值(如ST公司非经常性损益干扰)并标准化,构建包含成长能力(净利润环比增速)、盈利能力(ROE分位数)等15个基本面因子库,其中净利润环比增速因子IC(信息系数)达0.06(t值2.1),被纳入初级多因子模型。
  • 参与事件驱动策略回测,聚焦财报超预期事件,使用SQL从公司公告数据库提取“实际净利润超一致预期幅度”字段,结合市场反应速度(事件后5日涨跌幅)构建双因子模型,回测显示事件后10日超额收益均值0.8%(胜率58%),为后续事件因子优化提供基础。
  • 学习机器学习基础算法,协助搭建线性回归与随机森林预测模型,对比不同特征组合(技术面+基本面)的预测效果,输出《多因子模型特征重要性分析报告》,指出动量因子(过去1个月涨跌幅)对短期收益的解释力占比32%,被团队采纳为因子筛选参考。
  • 维护量化研究数据库,使用Linux服务器与MySQL搭建本地数据仓库,每日自动更新行情、财务、宏观数据(通过Python脚本调用Tushare接口),保障团队回测数据时效性,数据缺失率从8%降至2%。
项目经验
2022.03 - 2023.08
远川资本管理有限公司
高级行业研究分析师

新能源汽车产业链景气度动态跟踪与投资策略体系搭建项目

  • 新能源汽车行业2022年起进入渗透率突破20%后的分化发展期,公司权益投资团队面临“产业链赛道选择模糊、细分标的景气度判断滞后”的核心痛点,需搭建一套覆盖全产业链的动态跟踪体系及可落地的投资策略。我的总体职责是主导体系顶层设计、多源数据框架搭建及策略验证,跨部门协同外部产业专家(如宁德时代供应链负责人、特斯拉订单分析师)与公司内部权益投研团队。
  • 项目面临三大硬核挑战:1)数据碎片化——产业链涉及锂矿开采、正极材料、电池制造、整车装配等8大环节,数据源分散在Wind、矿山企业财报、车企内部数据及第三方机构,时效性与准确性均不足(原数据准确率仅85%);2)景气度量化缺失——传统“产能利用率”指标无法及时反映短期供需错配(如碳酸锂价格1个月上涨30%时,原有指标滞后2周才体现);3)策略落地性弱——过往研究偏宏观,未对应到具体标的与交易节奏,投资团队难以执行。
  • 我针对性提出三大解决方案:1)数据层——整合12类高频数据(如碳酸锂价格环比、电池装机量增速)与3类实时调研数据(车企订单饱满度、企业库存周转天数),开发“产业链景气度仪表盘”,实现数据实时更新与交叉验证;2)指标层——通过面板数据回归筛选出10个核心指标,构建“宏观(渗透率、政策)-中观(环节产能利用率、产品价格)-微观(企业订单、存货)”三层加权模型(权重分别为30%、40%、30%),形成各环节景气度得分;3)策略层——根据得分划分“超配/标配/低配”赛道,例如2022年Q4判断上游锂矿因产能释放景气度下降(得分从82分降至65分),中游电池因麒麟电池量产景气度上升(得分从70分升至88分),对应推荐电池龙头企业与具备CTP技术优势的二线厂商。
  • 项目成果超预期:1)搭建的动态跟踪体系将数据更新频率从月度提升至周度,数据准确率跃升至95%,成为公司新能源研究的“数据大脑”;2)输出的12份季度策略报告中,2023年Q1推荐的电池龙头企业(如XX科技),报告发布后6个月内涨幅达42%,超过中证新能源指数18个百分点;3)支持投资团队调整新能源持仓结构,将中游电池占比从20%提升至40%,该板块2023年上半年为组合贡献25%的超额收益;4)体系被纳入公司标准投研流程,成为新能源研究组核心工具,并推广至光伏、半导体产业链的景气度研究。
2020.07 - 2022.02
远川资本管理有限公司
行业研究分析师

消费电子产业链周期复苏与龙头公司估值修复研究项目

  • 2020年疫情冲击下消费电子行业陷入周期底部(全球智能手机出货量同比下降8%),公司消费电子研究组面临“复苏信号识别难、龙头公司估值定价不准确”的问题,需通过深度研究挖掘周期反转机会。我的职责是负责产业链调研、库存周期模型搭建及估值定价分析。
  • 项目难点在于:1)线下调研受阻——疫情导致无法实地走访苹果、华为供应链厂商,传统“蹲点工厂”的调研方式失效;2)周期模型适配性差——传统DCF模型未考虑消费电子“短库存周期”特性(约18个月),无法准确反映企业盈利修复的弹性。
  • 我通过“方法论创新+工具升级”破局:1)调研端——搭建“远程视频访谈+产业链数据交叉验证”体系,累计访谈30+家核心供应商(如舜宇光学摄像头模组厂、京东方屏幕供应商),获取“2021Q1苹果订单环比增长25%”的关键复苏信号;2)模型端——引入“库存周期复制的DCF模型”,将库存周转天数、订单能见度等周期指标纳入折现率调整因子(如库存周转天数每缩短5天,折现率下调0.5%),修正传统模型对周期复苏的低估。
  • 项目成果直接转化为投资回报:1)输出的《消费电子周期复苏专题报告》准确预判了2021年行业复苏节奏,推荐的立讯精密(苹果核心代工厂)在报告发布后6个月内涨幅达35%,超过申万消费电子指数12个百分点;2)搭建的库存周期估值模型被消费电子研究组纳入日常定价工具,将标的估值误差从15%缩小至8%;3)研究成果支持投资团队于2020年Q4布局消费电子板块,2021年该板块投资收益达28%,超额收益15%,助力团队获得当年公司“最佳研究支持奖”。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
奖项荣誉
  • CFA
  • FRM
  • 2023年公司年度优秀量化研究员
  • 2022年市级金融科技量化策略竞赛三等奖
自我评价
  • 深耕金融量化赛道,始终以市场动态校准策略框架,擅长用多维度数据平衡收益稳定性与风险可控性,推动模型适配市场变化。
  • 具备业务与技术的双向翻译力,能将复杂量化逻辑拆解为投资决策依据,加速模型从回测到实盘的落地。
  • 聚焦投资全流程风险管控,习惯从数据中挖掘潜在风险因子,前置搭建对冲机制降低组合波动。
  • 保持对金融科技的敏锐洞察,擅长用机器学习解决传统量化的非线性问题,持续迭代方法论应对新场景。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明