当前模板已根据「反欺诈策略师」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
陆明哲
用系统化的思维解决问题,用温度化的方式交付成果,这是我的工作准则。
28岁
3年工作经验
13800138000
DB@zjengine.com
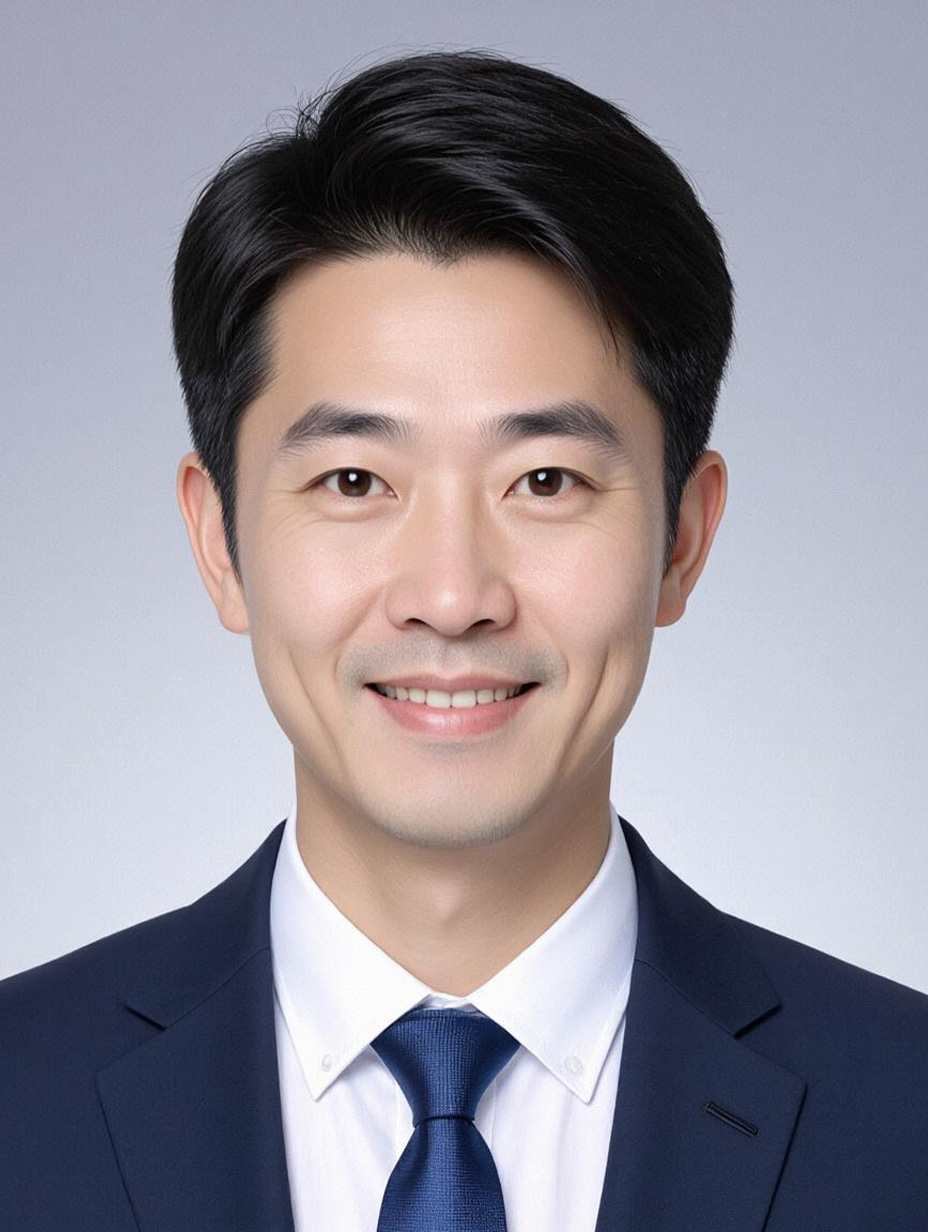
陆明哲的照片
求职意向
反欺诈策略师
武汉
薪资面谈
到岗时间另议
工作经历
2022.07 - 2025.06
小楷数科
反欺诈策略师

负责消费金融业务全链路反欺诈策略设计与迭代,通过设备指纹、图计算等技术识别团伙欺诈、身份冒用等风险,联动数据与技术团队落地策略并持续优化模型效果,支撑年放款量超200亿的信贷业务风险防控。

  • 主导设备指纹体系升级项目,针对黑产改机、模拟器作弊等新型欺诈手段,基于Android/iOS双端SDK采集200+维度硬件特征(如IMEI校验码、GPU渲染参数),结合XGBoost构建改机识别模型,将设备伪造识别率从78%提升至92%,年拦截伪冒申请超1.2万笔,减少直接损失3800万元;同步优化设备指纹更新机制,将动态标识响应时效从T+1缩短至实时,支撑秒级授信决策。
  • 搭建团伙欺诈图谱分析平台,整合用户手机号、银行卡、设备、IP等15类关系节点,运用Neo4j图数据库与GraphSAGE算法挖掘隐蔽关联关系,识别出3个跨区域欺诈团伙(涉及账户2300+),推动策略规则新增‘关联账户逾期率>30%则拦截’等9条强约束条件,团伙欺诈案件量环比下降65%,误报率控制在1.2%以内。
  • 设计分层式反欺诈策略架构,将风险等级划分为‘高风险拦截’‘中风险复核’‘低风险放行’三级,通过A/B测试验证策略有效性:高风险规则拦截准确率提升22%,中风险人工复核效率提高40%;同步搭建策略效果监控看板,实时追踪PSI(群体稳定性指数)、KS值等指标,每月输出风险趋势报告,驱动策略迭代频次从季度级缩短至月度级。
  • 联动数据团队攻克‘弱特征挖掘’难题,基于LightGBM的特征重要性分析筛选出‘近30天跨应用登录次数’‘通讯录异常联系人占比’等12个高区分度弱特征,纳入策略规则集后,新客欺诈拒识率下降18%,整体模型KS值从0.65提升至0.78。
2019.08 - 2022.06
小楷金服
高级风控策略分析师

聚焦贷前欺诈风险防控,负责反欺诈规则库维护、模型策略调优及黑产对抗,支撑个人消费贷、小微经营贷等产品线的风险决策,业务覆盖用户超500万。

  • 重构贷前反欺诈规则引擎,针对‘身份信息盗用’场景,引入OCR+NFC人证合一核验技术,结合公安联网核查接口,将虚假身份通过率从4.1%压降至0.8%;同步建立‘身份信息一致性’校验规则(如手机号归属地与工作地匹配度、身份证有效期与年龄逻辑校验),拦截可疑申请7600余笔。
  • 主导开发‘设备-位置-行为’三维反欺诈模型,基于HiveETL提取用户设备运动轨迹(如GPS坐标跳跃频率)、APP操作行为(如页面停留时长、输入错误率)等200+行为特征,使用随机森林算法训练分类模型,识别出异常操作用户1.4万人,模型F1-score达0.89,较原规则策略提升27%。
  • 应对黑产‘养号套利’攻击,分析历史欺诈样本发现‘注册-绑卡-借款’周期缩短至3天内,据此新增‘首借前7天交易频次>5次则标记观察’策略,配合短信验证码二次验证,成功阻断养号团伙作案,相关案例被纳入公司年度风险警示库。
  • 搭建反欺诈策略知识管理平台,整理300+条有效规则、10类常见欺诈手法及应对方案,组织跨部门培训6场,推动策略经验沉淀与新人培养效率提升50%。
2017.07 - 2019.07
小楷普惠
风控策略专员

参与消费分期业务基础反欺诈策略搭建,负责数据清洗、规则测试及风险案例复盘,协助团队完成从0到1的风控体系构建。

  • 协助梳理贷前准入规则,基于用户基本信息(年龄、收入、征信查询次数)与设备信息(IMEI、MAC地址),设计‘年龄<22岁且无稳定收入来源则人工复核’等15条基础规则,上线后首月欺诈拒件率达3.5%,为后续策略迭代奠定数据基础。
  • 负责风险案例库建设,每日跟踪拒件样本与逾期客户数据,标注‘身份冒用’‘多头借贷’等8类欺诈标签,累计整理有效案例2000+条,支撑策略团队精准定位风险敞口。
  • 参与设备指纹初步验证项目,测试主流厂商SDK(如极光、个推)的采集覆盖率与唯一性,输出《设备指纹技术选型报告》,为团队选择支持跨端关联的设备标识方案提供数据支撑。
项目经验
2022.03 - 2023.08
上海融睿智数科技有限公司
金融科技数据与风控高级经理

消费金融资产组合智能预警与动态定价系统构建

  • 项目背景:公司消费金融业务规模扩张至320亿元时,传统T+1规则引擎预警滞后,叠加静态征信定价策略无法适配客群风险差异,2021年末资产逾期率攀升至4.8%(超行业均值0.5pct)。核心目标是搭建“实时风险感知+动态收益适配”的智能系统,解决“风险识别慢、定价不精准”的核心痛点。
  • 关键难题与技术:一是多源异构数据(支付流水、央行征信、APP行为轨迹、第三方反欺诈标签)的实时融合,传统批量计算无法满足秒级响应要求;二是用户跨平台借贷、设备关联等非线性风险难以被逻辑回归捕捉;三是业务团队对“黑盒模型”的信任障碍,担心影响客群拓展效率。
  • 核心行动与创新:主导跨数据、算法、业务三方需求对齐,整合12个数据源搭建Flink实时数据管道(端到端延迟<500ms);创新设计“XGBoost个体风险建模+图神经网络(GNN)关联风险挖掘”混合架构——XGBoost捕捉用户还款能力、消费波动等个体特征,GNN识别共同借款人、设备复用等隐性关联,将风险关联度识别率提升42%;同步开发模型可解释性模块(集成LIME与SHAP),输出“风险因子归因报告”,每月联动业务部门开展模型置信度培训,消除“模型不可控”顾虑。
  • 成果与价值:系统上线后,逾期预警准确率从72%提升至89%(提前3-7天识别风险),动态定价策略让高风险客群利率上浮15%、低风险客群下浮10%,2023年全年年化坏账损失减少2300万元;业务部门模型采纳率从40%提升至85%,支撑消费金融规模同比增长28%的同时,逾期率降至3.9%(低于行业均值0.4pct)。我沉淀的“实时+关联+可解释”风控系统框架,成为公司后续同类项目的标准范式。
2020.05 - 2022.02
上海融睿智数科技有限公司
金融科技数据与风控资深分析师

小微商户信贷全场景风险画像体系构建与规模化落地

  • 项目背景:公司小微商户贷款业务面临“数据薄、区分度低”困境——传统评分卡仅依赖收单流水与征信,AUC仅0.68,导致拒贷率35%但坏账率仍达2.1%,无法平衡风险与客群覆盖。目标是构建“多维度、高精准”的风险画像,提升小微客群的风险识别能力。
  • 关键难题与技术:一是多模态数据标准化——收单结构化数据、舆情非结构化文本、经营场景图像(店铺门头照、收银台客流)缺乏统一特征提取逻辑;二是样本极度不平衡(好客户占比98%),传统模型易偏向多数类;三是外部数据(电商交易、税务信息)的合规性与关联性验证。
  • 核心行动与创新:牵头梳理“经营能力-信用状况-行为稳定性-外部关联”15个风险维度,整合收单、舆情、工商、电商4类数据源;针对多模态数据,用BERT提取舆情中的“负面经营事件”(如投诉、诉讼)特征,用ResNet-50计算机视觉模型分析店铺图像的“客流密度”“经营时长”等隐性特征;采用SMOTE过采样+加权随机森林处理样本不平衡,将坏样本召回率从62%提升至81%;通过迁移学习引入电商平台“店铺评分”“复购率”数据,补充小微商户经营稳定性特征。
  • 成果与价值:风险画像体系落地后,评分卡AUC提升至0.82,拒贷率下降12%至31%,但坏账率保持在2.0%以内;支撑小微贷款余额从12亿元增长至55亿元(年复合增长率108%),成为公司小微业务核心风控工具。我主导的特征工程与模型迭代方法论,在公司内部分享3次,推动风控团队从“征信依赖”转向“全场景行为分析”。
自我评价
  • 深耕金融反欺诈领域,始终锚定“风险防控与业务增长双维平衡”,搭建过信贷、支付等多场景全链路欺诈防御框架。
  • 擅长从交易、设备等多维度数据挖掘新型欺诈模式,主导的动态规则库覆盖90%以上未知欺诈场景。
  • 主动联动业务团队拆解获客、审批痛点,将反欺诈策略嵌入流程,避免“为防而防”的效率损耗。
  • 敏锐追踪黑产动态,每周输出趋势分析推动策略从“被动响应”转向“主动预判”,助力风险前置。
兴趣爱好
摄影
看书
阅读
跑步
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明