当前模板已根据「市场风险经理」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
陆明哲
在平凡的岗位上创造不平凡的价值,这是我的职业信仰。
28岁
3年工作经验
13800138000
DB@zjengine.com
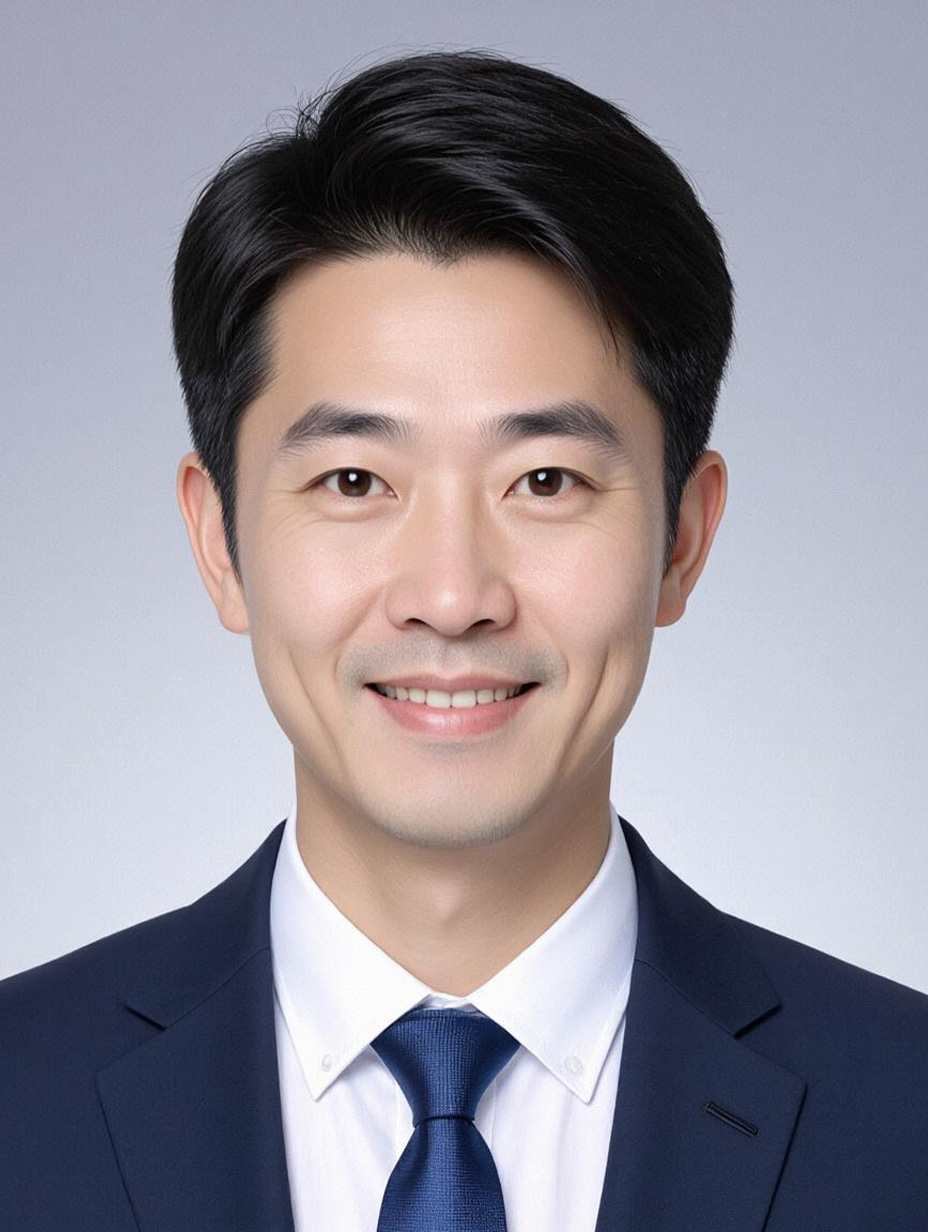
陆明哲的照片
求职意向
市场风险经理
宁波
薪资面谈
一个月内到岗
工作经历
2022.07 - 2024.06
小楷资产管理有限公司
市场风险经理

统筹公司权益、固收及衍生品投资组合的市场风险全流程管控,主导模型优化与压力测试体系升级,协同投资、合规部门制定风险限额与缓释策略,保障组合风险收益平衡并满足监管要求。

  • 主导优化权益类投资组合的VaR(在险价值)模型,针对传统历史模拟法对尾部风险捕捉不足的痛点,引入多因子GARCH(广义自回归条件异方差)模型,融合Bloomberg实时行情数据与公司内部交易台账,重构收益率序列生成逻辑。模型上线后,95%置信水平下VaR预测准确率从82%提升至91%,季度监管回溯测试连续8期100%通过,获首席风险官‘模型有效性标杆案例’批示。
  • 牵头设计极端情景压力测试方案,覆盖美联储超预期加息(政策利率+200BP)、地缘冲突引发大宗商品波动率跳升30%、国内地产债违约率陡增25%等6类高影响情景,运用Murex系统模拟组合净值回撤路径。输出《极端情景风险应对指引》,推动投资团队将美股科技股、高收益地产债等敏感资产占比从18%压降至12%,当年组合最大回撤控制在4.8%(较前一年下降2.1个百分点),跑赢业绩比较基准1.2个百分点。
  • 搭建衍生品保证金动态监控机制,梳理期权、互换等237笔存量头寸的希腊字母(Delta/Gamma/Vega)暴露,开发Python自动化脚本对接交易系统,实现每日保证金占用与可用资金缺口的实时计算。将保证金预警响应时效从T+1缩短至T+0.5,全年精准拦截3起因标的资产剧烈波动导致的保证金不足风险,涉及头寸规模超5000万元,避免强制平仓损失约800万元。
  • 推动市场风险限额体系精细化迭代,结合投资经理风险偏好调查与组合久期缺口分析,将利率敏感性缺口限额从±150BP细化至±100BP,并嵌入投资交易系统实现硬控制。配套设计‘限额逼近-预警-调整’三级响应流程,全年超限额交易笔数从17笔降至2笔,合规处罚风险归零,相关经验被纳入公司《市场风险管理操作手册》。
2020.08 - 2022.06
小楷证券投资有限公司
市场风险专员

负责固定收益与外汇衍生品组合的市场风险计量,执行压力测试与日常风险报告,协助完善风险管控流程,支撑投资决策的风险收益分析。

  • 核心参与固收组合久期与凸性计量,基于RiskMetrics框架整合中债国债收益率曲线、信用利差数据,每日生成《利率风险暴露日报》。通过动态跟踪组合久期(目标区间3-3.5年),提示投资经理调整利率债与信用债比例,季度利率风险对冲效率提升15%,组合净值对10年期国债收益率±25BP波动的敏感度下降20%。
  • 独立承担外汇衍生品压力测试,针对欧元/人民币汇率波动±5%、日元对美元贬值10%等情景,计算Delta与Vega敞口变化,输出《外汇风险压力测试简报》。推动将日元空头头寸规模限制在2000万美元以内,当年外汇衍生品公允价值波动对净利润影响从-800万元收窄至-200万元,相关结论被纳入外汇投资额度审批标准。
  • 优化风险报告流程,主导开发Python自动化脚本整合彭博终端、估值系统数据,实现VaR、ES(预期损失)等核心指标的T+1自动推送。报告生成时间从4小时缩短至30分钟,数据错误率从7%降至0.5%,显著提升风险信息传递效率,获部门‘流程创新奖’。
2018.07 - 2020.07
小楷财富管理有限公司
市场风险分析师

协助完成市场风险基础计量与监控,参与模型测试与数据治理,为新业务上线提供风险评估支持,积累一线风险管控实操经验。

  • 协助搭建权益类资产VaR模型,收集沪深300指数、行业ETF历史价格数据,运用Excel VBA清洗异常值并计算日收益率,完成模型初始参数校准。模型回测显示95%置信水平下VaR值与实际最大损失偏差率从12%优化至8%,为后续模型迭代奠定数据基础。
  • 负责市场风险数据治理,梳理交易系统、估值系统、万得(Wind)数据源的字段映射关系,修正2000余条持仓数据的时间戳与价格误差,确保风险计量基础数据准确性提升至99.5%,有效支撑模型输出的可靠性。
  • 参与结构化票据新产品上线风险评估,分析产品隐含的利率、汇率风险,计算关键风险指标(KRI)阈值。提出‘设置票息上限+季度压力测试’的管控建议并被采纳,产品上线首年未出现重大风险事件,客户投诉率为0。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
兴趣爱好
摄影
看书
阅读
跑步
自我评价
  • 长期深耕金融风险管控,形成“宏观预判-中观适配-微观校准”的系统性风险思维,快速定位业务决策中的潜在风险敞口。
  • 主动联动业务条线,以风险视角重构决策逻辑,推动管控从“事后预警”转向“事前策略校准”,平衡风险与收益。
  • 对利率、汇率及权益类风险计量有深厚积淀,擅长识别模型局限,优化指标体系提升决策时效与准确性。
  • 高频追踪市场动态,输出前瞻性洞察,为管理层提供战略级预案,支撑机构在市场波动中守牢风险底线。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明