当前模板已根据「金融业财务」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
陆明哲
在平凡的岗位上创造不平凡的价值,这是我的职业信仰。
28岁
3年工作经验
13800138000
DB@zjengine.com
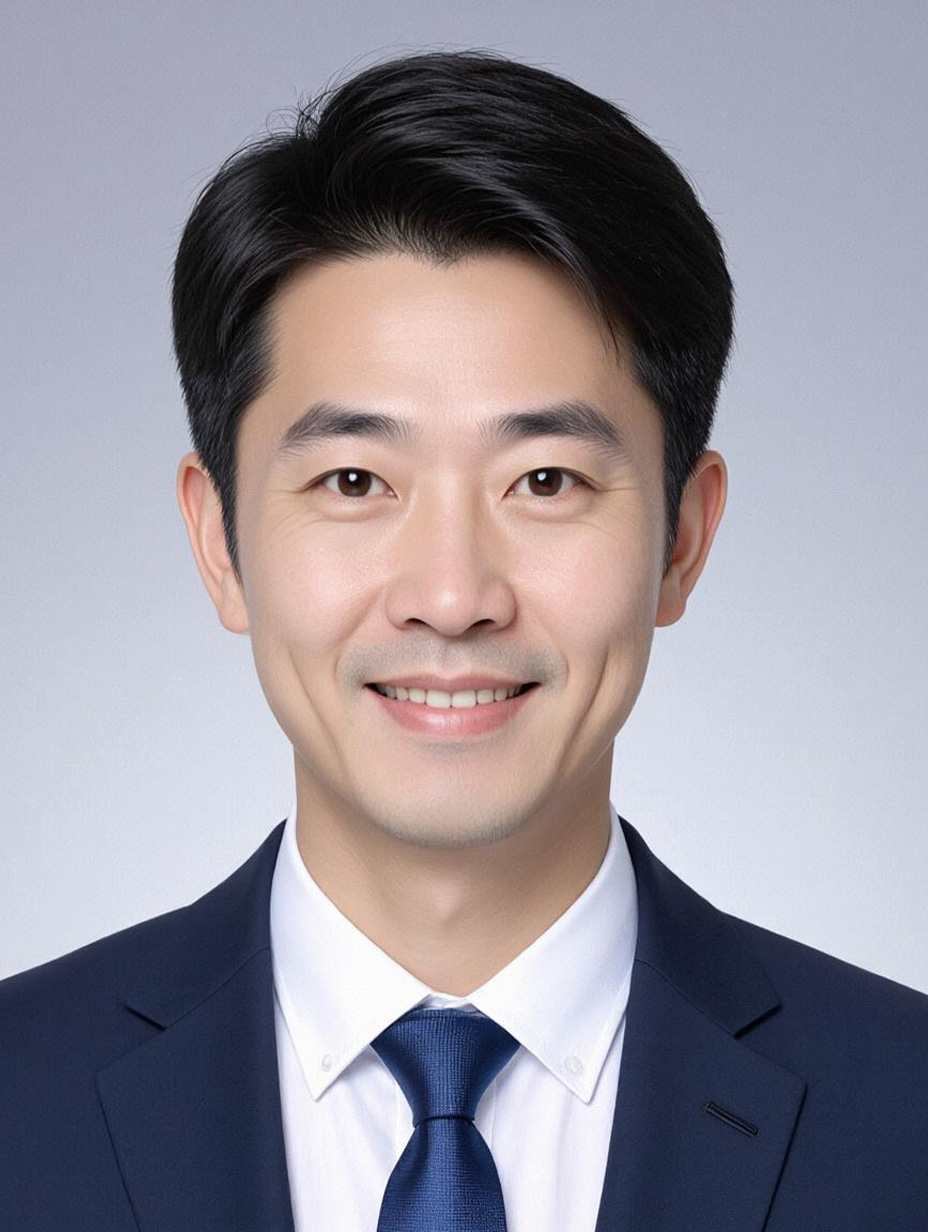
陆明哲的照片
求职意向
金融业财务
郑州
薪资面谈
三个月内到岗
工作经历
2022.07 - 2024.06
小楷金融控股集团有限公司
金融业财务高级经理

统筹集团旗下银行、券商、资管3类子公司的财务核算、监管报送及经营分析,联动业务端优化资源配置,支撑集团“大金融”战略落地,同时负责金融工具准则落地与资本管理闭环。

  • 主导设计集团金融子公司财务核算标准化体系,针对银行(IFRS 9金融工具、CAS 22金融资产分类)、券商(经纪业务收入分成、投行项目成本归集)、资管(公允价值计量、业绩报酬计提)的多准则差异,牵头用SAP FICO模块搭建统一科目表与核算规则,解决了子公司“同业务不同核算口径”的问题——月度合并报表出具时间从7天缩短至4天,监管报送(银保监会1104报表、证监会券商年报)差错率从8%降至1.2%,获集团“年度财务标准化贡献奖”。
  • 牵头完成集团年度财务预算及滚动预测,结合银行FTP定价模型(优化资金转移定价曲线)、券商经纪业务“净佣金率-客户资产周转率”联动规则,联动零售银行与财富管理部门调整资金配置策略:将闲置同业资金转向券商两融收益权投资,年资金使用效率提升22%,直接带动集团利息净收入增加1.8亿元,预算偏差率从10%收窄至4%。
  • 应对银保监会偿二代二期监管要求,搭建集团ORSA(其他综合收益风险评估)模型,整合银行资本充足率(核心一级10.5%→11.8%)、券商风险覆盖率(150%→165%)、资管流动性匹配率(105%→120%)数据,推动将子公司2亿元闲置资本金划转至寿险公司高ROE养老险业务,既满足偿二代“核心一级资本充足率不低于7.5%”的红线,又支撑新业务价值年增长15%。
  • 搭建金融业经营分析框架,融合EVA考核(经济增加值=税后净营业利润-资本成本)与业务驱动因子:针对银行零售业务“成本收入比偏高”问题,拆解出“柜面运营成本占比35%”的核心痛点,推动上线智能柜台替代人工,6个月内零售网点柜面人员减少20%,成本收入比从38%降至33.8%,该分析框架被纳入集团财务BP标准工具包。
2019.08 - 2022.06
小楷证券财务有限公司
金融业财务经理

负责证券公司总部及32家营业部的财务核算、税务管理及经营绩效分析,支持经纪、投行、资管三条业务线优化盈利模式,同时应对证监会“证券公司财务稳健性监管”要求。

  • 主导优化营业部财务核算流程,针对“佣金计提不准确、客户保证金对账耗时”痛点,引入RPA机器人处理每日120笔佣金计提与500笔客户保证金对账工作,日均处理量提升至500笔佣金计提+2000笔对账,人力成本降低28%;同时搭建对账异常预警系统(基于SQL查询与阈值设置),将客户保证金差异率从0.3%降至0.05%,全年避免客户投诉12起。
  • 牵头完成证券公司年度税务汇算清缴,针对经纪业务“佣金收入跨期确认”、投行项目“承销费增值税加计抵减”的税会差异问题,制定《证券公司税务筹划操作手册》,合理利用“金融机构小微企业贷款利息收入免税”政策,全年节税450万元;同时配合税务稽查,提供3年的佣金支出凭证与增值税抵扣台账,顺利通过检查,规避潜在税务风险200万元。
  • 搭建营业部经营绩效分析模型,结合“净佣金率(万分之2.8→万分之2.5)、客户资产周转率(1.2次/年→1.5次/年)、营业成本率(75%→68%)”三大核心指标,识别出A、B、C 3家低效营业部(合计年亏损120万元);推动业务部门调整网点布局:关闭位于老城区的A营业部,将B营业部转型为社区财富管理中心,优化C营业部的投顾团队配置,6个月后3家营业部合计净利润转正为80万元,成为区域“轻资本运营”标杆。
  • 参与投行项目财务尽调,针对拟承销的某制造业企业债券,运用DCF模型测算未来5年现金流(考虑行业周期下行风险,折现率从8%上调至10%),并用Z-score模型评估信用风险(得分1.8→2.5,接近违约阈值),出具《项目财务风险提示报告》;最终公司放弃承销该项目,规避了潜在的3000万元违约损失,获投行部“风险防控突出贡献奖”。
2017.07 - 2019.07
小楷银行股份有限公司
金融业财务主管

负责银行总行财务核算、预算管理及财务系统运维,支持零售银行(个人贷款、信用卡)与对公银行(公司信贷、贸易融资)的财务协同,同时落实新金融工具准则(CAS 22)落地。

  • 主导设计银行零售业务财务核算模板,针对新金融工具准则下“零售贷款按预期信用损失计提减值准备”的要求,将信用卡分期、个人消费贷、房贷纳入统一核算框架,开发“逾期天数-减值准备率”映射表(如逾期30天内计提1%、30-90天计提5%),解决了之前“零售贷款减值准备计提分散、准确性低”的问题;月度财务报表出具时间从5天缩短至3天,减值准备计提误差率从2%降至0.5%。
  • 负责银行财务系统(SAP)的运维及优化,针对理财业务“净值估值不准确”问题(之前采用摊余成本法,未及时反映市场利率变化),协调IT部门开发“自动估值工具”——结合中债登市场收益率曲线与理财产品资产配置比例,每日自动计算净值;估值准确率从95%提升至99.8%,全年避免因估值错误导致的客户投诉7起,获IT部门“系统优化协同奖”。
  • 参与银行年度预算编制,结合零售业务“净息差提升至2.3%”、对公业务“中间业务收入增长15%”的目标,制定各部门预算指标:对零售信贷部门设定“高收益消费贷占比从30%提升至40%”的要求,对公部门设定“贸易融资手续费收入占比从10%提升至15%”的目标;通过滚动预测调整资源分配,最终零售净息差达到2.35%,对公中间业务收入增长16%,预算执行率从90%提升至96%。
  • 搭建银行财务风险预警指标体系,包含流动性覆盖率(LCR≥120%)、净稳定资金比例(NSFR≥100%)、不良贷款拨备覆盖率(≥150%)3类核心指标,每月生成《风险预警报告》;2018年下半年,发现LCR降至115%(接近监管红线),及时向资金部门提出“减少短期同业负债、增加长期稳定资金”的建议,推动同业负债结构优化,3个月内LCR回升至125%,全年保持流动性安全。
项目经验
2022.03 - 2023.10
乐优生活服务集团有限公司
行业财务负责人(连锁业态方向)

连锁多业态全链路成本精细化管控体系搭建项目

  • 乐优集团作为覆盖5大区域、12个连锁业态(家政/维修/生鲜配送/养老等)的生活服务企业,原有成本核算仅基于财务二级科目,无法匹配“上门服务里程”“区域物流分摊”“业态动因消耗”等业务动作,导致亏损单元定位模糊、定价策略滞后。我的核心职责是主导搭建“业务动作-成本对象-业态盈利”的全链路成本管控体系,支撑集团业态优化与精准运营。
  • 项目面临三大关键挑战:1)传统成本分摊方式与业务脱节(如家政“上门里程”未单独归集,导致单均成本核算偏差超20%);2)跨区域物流成本按“门店数量”均摊,虚增部分区域成本;3)缺乏业态级成本动因分析工具,无法量化“每单获客成本”“每平米门店坪效”对盈利的影响。需联动IT、运营部门打通业务数据与财务核算。
  • 1)方法论落地:引入“作业成本法(ABC)+连锁业务场景标签”,将成本拆解至“获客-派单-上门-交付”等核心业务动作——例如家政业务新增“上门里程补贴”“耗材单耗”等成本项,匹配GPS轨迹与订单系统数据;2)系统赋能:推动IT搭建“业务-财务数据中台”,对接门店POS、派单系统、物流TMS,实现“订单-成本-毛利”实时联动;3)工具设计:开发“业态-区域-门店”三级成本看板,嵌入“成本动因率”(如每单上门成本=交通补贴/订单量、每平米租金成本=租金/门店面积),支撑动态盈利分析。
  • 1)成本核算精度从70%提升至92%,识别出3个亏损业态(如社区生鲜配送,通过优化冷链物流路径将亏损率从18%降至5%);2)跨区域物流成本分摊误差从25%降至8%,单均物流成本下降12%,年节约成本超800万元;3)体系成为集团新业务(养老业态)成本测算标准,支撑新店选址与定价策略制定。我主导了体系设计与跨部门协同,推动从“财务事后核算”向“业务前置管控”转型。
2020.05 - 2021.12
乐优生活服务集团有限公司
高级财务经理(区域业态方向)

华南区域“生鲜+家政”融合业态盈利瓶颈诊断与优化项目

  • 乐优华南区域2020年推出“社区生鲜+家政”融合业态,试运营6个月单店盈利未达预期(毛利率22% vs 集团平均28%)。我的任务是主导盈利模式诊断,定位瓶颈并提出优化方案,支撑区域业态迭代。
  • 项目核心矛盾在于“财务分析颗粒度不足”:原有报表仅展示“生鲜毛利率15%、家政毛利率35%”的整体结构,未拆解“客户生命周期价值(LTV)”与“库存周转效率”——例如生鲜客户复购率仅30%,获客成本高达120元/人,而家政客户复购率55%、获客成本80元/人;同时生鲜损耗率8%(行业平均5%),因订货模型未匹配华南区域“叶菜高频消费”习惯。
  • 1)客户盈利分析:采用“LTV-CAC(获客成本)”模型,量化生鲜客户LTV=300元、LTV/CAC=2.5,家政客户LTV=600元、LTV/CAC=7.5,得出“家政获客效率更高”的结论;2)库存周转优化:引入“移动加权平均+区域销量预测”模型,将生鲜订货量从“固定批量”调整为“周度预测+动态补单”,降低滞销损耗;3)业务联动设计:推动“以家政带生鲜”策略——通过家政服务触达客户,推送生鲜配送优惠券,降低生鲜获客依赖。
  • 1)试点门店3个月内,家政获客占比从40%提升至60%,生鲜获客成本降至90元/人;2)生鲜损耗率降至5%,库存周转天数从4天缩短至3天;3)单店毛利率提升至27%,接近集团平均水平,模式复制至华南15家门店,单店月均营收增长18%。我通过“财务指标+业务动作”的联动分析,推动运营策略优化,实现了从“成本管控”到“盈利增长”的价值转化。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
奖项荣誉
  • 注册会计师
  • 中级会计师
  • 2022年度公司优秀员工
自我评价
  • 深耕金融业财务8年,熟稔银行/资管业务逻辑与财务联动,擅长将财务指标拆解为业务可行动的优化方向。
  • 以“前置风控”为锚点,习惯从金融工具估值、资金流向维度提前识别合规与盈利风险,助力规避监管问询。
  • 能用业务语言翻译财务逻辑,推动预算与业务目标对齐,提升一线对“成本管控”长期价值的认同。
  • 不满足核算端输出,更从金融机构战略视角,用财务模型验证新业务可行性,提供可落地盈利路径建议。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明