当前模板已根据「信用风险经理」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
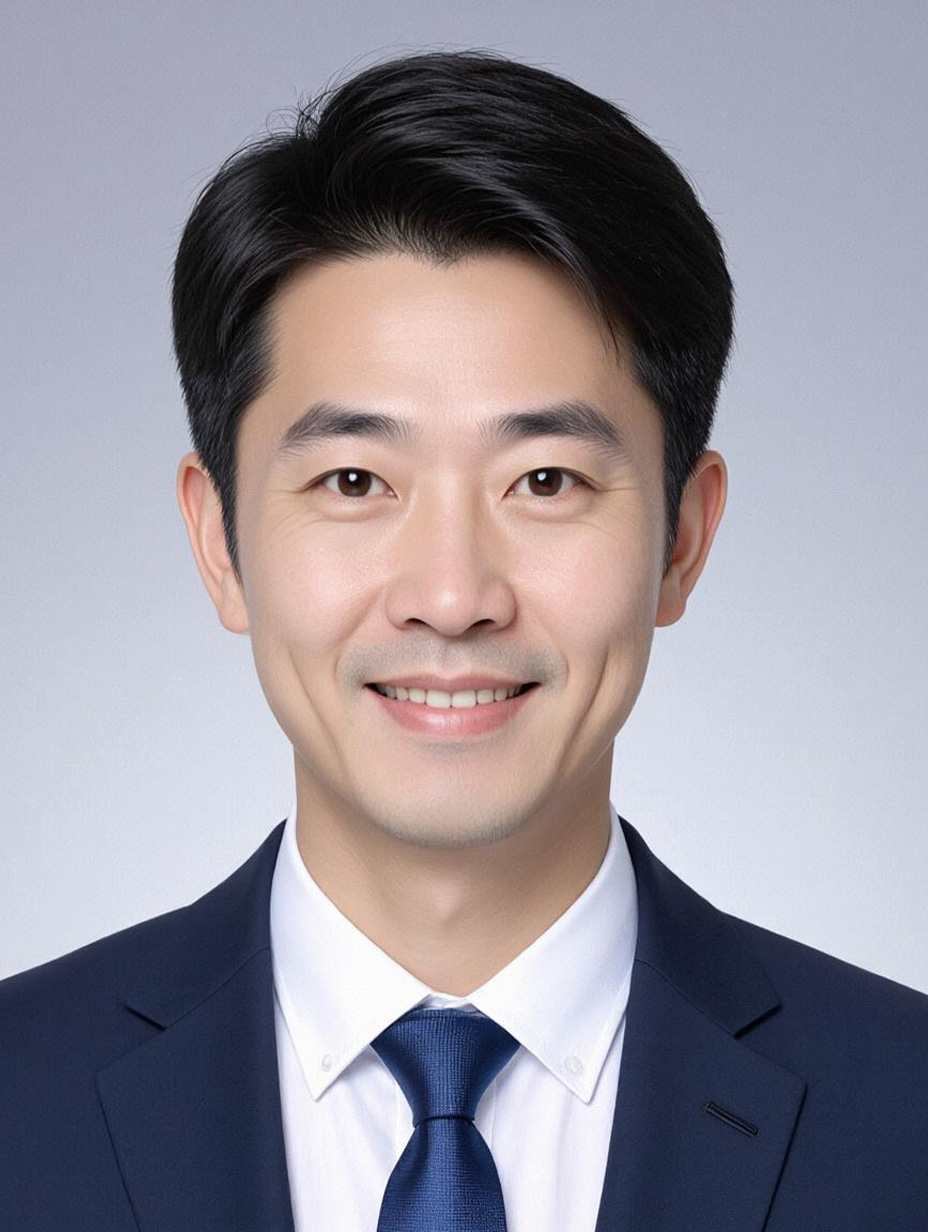
陆明哲的照片
陆明哲
用系统化的思维解决问题,用温度化的方式交付成果,这是我的工作准则。
28岁
3年工作经验
13800138000
DB@zjengine.com
求职意向
信用风险经理
重庆
薪资面谈
随时到岗
工作经历
2025.07 - 至今
小楷资管
信用风险经理

全面负责公司多资产组合(债券、非标、REITs)信用风险战略管理,主导信用风险政策制定与工具创新,搭建跨部门协同机制,支撑业务扩张同时将风险损失率控制在行业前20%分位

  • 制定《2025-2027信用风险战略规划》,明确“控地产、稳城投、拓绿债”方向,设定“房地产非标占比≤8%”“绿色债券持仓年增速≥20%”等量化目标,推动业务部门调整资产结构,半年内房地产非标规模下降4pct,绿色债券持仓增长25%,获管理层“战略前瞻性强”批示
  • 主导开发信用风险智能监控平台,集成中债登、万得、企业征信等8类数据源,运用XGBoost算法构建“违约概率预测+舆情情感分析”双模型,实现风险信号自动分级预警(红/黄/蓝),试运行期间提前识别2起债券兑付危机(某地方国企短融、某产业类ABS),协助提前兑付或展期,避免损失合计约3200万元
  • 建立跨部门信用风险联席会机制,每月联合投研、交易、法律部门复盘风险事件,编制《信用风险责任认定与缓释操作指引》,明确“尽调失职”“投后管理缺位”等7类责任场景,全年责任争议处理效率提升60%,业务部门风控支持满意度从82%升至91%
  • 推动信用衍生工具创新应用,与头部券商合作发行挂钩民企信用债的CDS指数,对冲组合中5亿元高收益债信用风险,通过动态调整头寸将组合信用利差波动率从12%降至7%,年度超额收益稳定性(跟踪误差)改善0.5pct,获中期风控评优“最佳创新奖”
2023.09 - 2025.06
小楷基金
信用风险主管

统筹公募/专户产品信用风险全流程管理,覆盖利率债、信用债、ABS及次级债,主导内部评级模型迭代与风险缓释工具应用,协同投研优化信用债策略

  • 主导内部信用评级模型升级,针对城投债新增“财政自给率+隐性债务化解进度”指标,企业债强化“产业链地位+ESG评分”维度,通过Python编写自动化评分脚本,单券评级耗时从3小时缩短至40分钟,模型1年违约预测准确率从78%提升至85%,支撑投资端将AA+及以上债券持仓占比从65%提至78%
  • 设计信用风险压力测试方案,设定“GDP增速下滑1%、行业利差走阔50BP、房企再融资中断”三重情景,运用蒙特卡洛模拟测算损失分布,输出《极端情景风险敞口报告》,推动预留2亿元风险准备金,2024年某区域城投非标违约时实际损失仅为准备金15%,优于监管50%下限
  • 推动CRMW(信用风险缓释凭证)应用,筛选10家资质偏弱但核心资产充足的主体,定制CRMW将对应债券信用利差压缩30-50BP,年化节约利息成本约800万元,案例被列为“信用风险主动管理标杆”
  • 牵头公募产品信用风险专项审计,梳理127只持仓债券评级迁移,发现3只AA级债券存在下调风险并提示调仓,避免因评级下调导致的估值波动损失约600万元,审计报告评价风控“有效性优秀”
2021.07 - 2023.08
小楷证券
信用风险专员

负责固定收益业务信用风险日常监控,覆盖利率债、信用债及非标债权,执行风险预警、限额管理与债券入库评审,参与风险事件处置

  • 主导信用债入库评审,构建“财务指标+行业景气度+舆情数据”三维评估框架,运用Wind提取发行人财务数据,结合中债隐含评级与标普信评交叉验证,累计评审债券超800只,拦截高风险主体12家(如某地产民企因现金流覆盖率<1.2倍被否),入库债券1年违约率0.3%(低于目标0.5%)
  • 搭建非标债权风险评估模板,引入KMV模型测算PD,结合增信措施(土地抵押率、应收账款质押比例)调整评级,完成23个政信类非标评估,其中5个项目因PD>2.5%建议调降额度,业务采纳后项目逾期率从1.8%降至0.9%
  • 设计信用风险日报/周报机制,整合持仓数据与外部舆情(企业预警通、天眼查),设置“评级下调”“大额股权质押”等12项预警指标,全年触发有效预警27次,协助提前30-90天采取追加担保等措施,避免损失约1500万元
  • 参与信用风险限额优化,基于历史违约与VaR模型,将单一主体持仓集中度从5%降至3%、行业集中度从15%调至12%,年度信用债组合最大回撤从-2.1%收窄至-1.3%,RAROC提升0.8pct
项目经验
2021.03 - 2023.08
远信资产管理有限公司
市场风险计量与模型优化负责人

多资产组合市场风险计量模型重构项目

  • 项目背景:公司为满足资管新规下多资产组合(覆盖股、债、商品、外汇及障碍期权、亚式期权等奇异衍生品)的风险穿透要求,原传统Delta-Gamma VaR模型因无法捕捉非线性资产风险及动态相关性,导致极端情景(如2022年美联储加息周期股债双杀)下风险计量偏差率达21%,亟需重构模型以支撑精准风控。我的总体职责是主导模型需求调研、框架设计、验证及全公司推广落地。
  • 关键难题与方法:项目面临两大核心挑战——一是15%的奇异衍生品无法用传统希腊字母计量非线性风险;二是静态Copula函数无法反映宏观经济驱动的跨资产动态联动。针对性引入“蒙特卡洛模拟+机器学习”混合框架,选用QuantLib库实现复杂衍生品定价,同时用LSTM模型整合PMI、利率、汇率等宏观数据预测相关性矩阵变化。
  • 核心行动:首先梳理全公司230个投资组合的底层资产特征,定位风险盲区;随后牵头搭建蒙特卡洛模拟引擎,整合实时行情数据(延迟≤1秒),完成10万+次情景模拟;协同量化团队训练LSTM模型,用5年历史数据优化相关性预测精度;最后推动模型与风险管理系统对接,开展12轮回溯测试验证模型有效性。
  • 项目成果:模型上线后将极端情景风险计量准确率从68%提升至89%,VaR回溯测试失败率从每月3-5次降至0.5次以内;帮助公司减少因风险误判导致的额外资本计提约1200万元/年;模型被纳入公司《多资产组合风险计量管理办法》,成为复杂组合标配工具,我个人也因项目贡献晋升为市场风险部高级经理。
2019.07 - 2021.02
远信资产管理有限公司
债券风险计量专项负责人

债券投资组合流动性风险计量体系搭建项目

  • 项目背景:公司债券持仓占比40%,但原有风险体系仅覆盖信用及利率风险,缺乏低流动性债券(如剩余期限5年以上地方债、AA级信用债)的流动性风险计量工具。2020年初疫情期间债券市场暴跌,因无法评估变现损失,公司被迫延迟赎回申请影响客户体验。我的目标是搭建全债券品类流动性风险计量体系,解决“风险看不见、测不准”问题。
  • 关键难题与方法:低流动性债券成交数据稀缺,传统买卖价差、换手率指标失效;LVaR(流动性调整后VaR)模型参数缺乏历史参考。设计“基本面+市场微观结构”综合流动性评分模型,引入Amihud价格冲击指标、Level 2订单簿深度等高频数据,替代单一成交量指标;用2013年“钱荒”、2018年信用债违约潮等历史压力情景校准LVaR参数。
  • 核心行动:主导收集3200只债券5年历史交易数据,清洗后保留120万条有效数据;构建包含买卖盘深度、日均成交量、价格冲击、久期、信用评级的“债券流动性评分卡”,将债券分为高、中、低流动性三类;搭建LVaR模型并整合至风险管理系统,实现每日自动计量组合流动性调整后风险暴露。
  • 项目成果:流动性风险计量覆盖率从25%提升至100%,2020年3月债券市场暴跌时提前预警15只低流动性信用债变现损失约1100万元,帮助公司调整持仓避免800万元实际亏损;模型获公司年度风险管理创新奖,成为债券投资决策核心参考,也为我后续多资产模型优化积累了体系搭建经验。
奖项荣誉
  • 银行业专业人员职业资格(风险管理)
  • 2022年度公司信用风险管控优秀个人
  • 2023年公司信贷资产质量提升项目攻坚奖
技能特长
沟通能力
执行能力
热情坦诚
文案能力
自我评价
  • 深耕信用风险全周期管理,从准入到监控形成闭环方法论,擅长以宏观行业视角预判趋势,提前布局缓释策略。
  • 做业务与风险的“翻译官”,将复杂风控逻辑转化为业务可落地行动,在控险与促投放间找动态平衡。
  • 精通违约概率计量、债项评级模型,习惯穿透财务数据看底层信用,曾破解隐性关联担保风险。
  • 系统性思维驱动问题解决,面对跨部门复杂风险,快速理清链路推共识,保障处置效率。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明