当前模板已根据「国际税务经理」岗位深度优化
选择其他岗位
开始编辑模板后,您可以进一步自定义包括:工作履历、工作内容、信息模块、颜色配置等
内置经深度优化的履历,将为你撰写个人简历带来更多灵感。
陆明哲
在平凡的岗位上创造不平凡的价值,这是我的职业信仰。
28岁
3年工作经验
13800138000
DB@zjengine.com
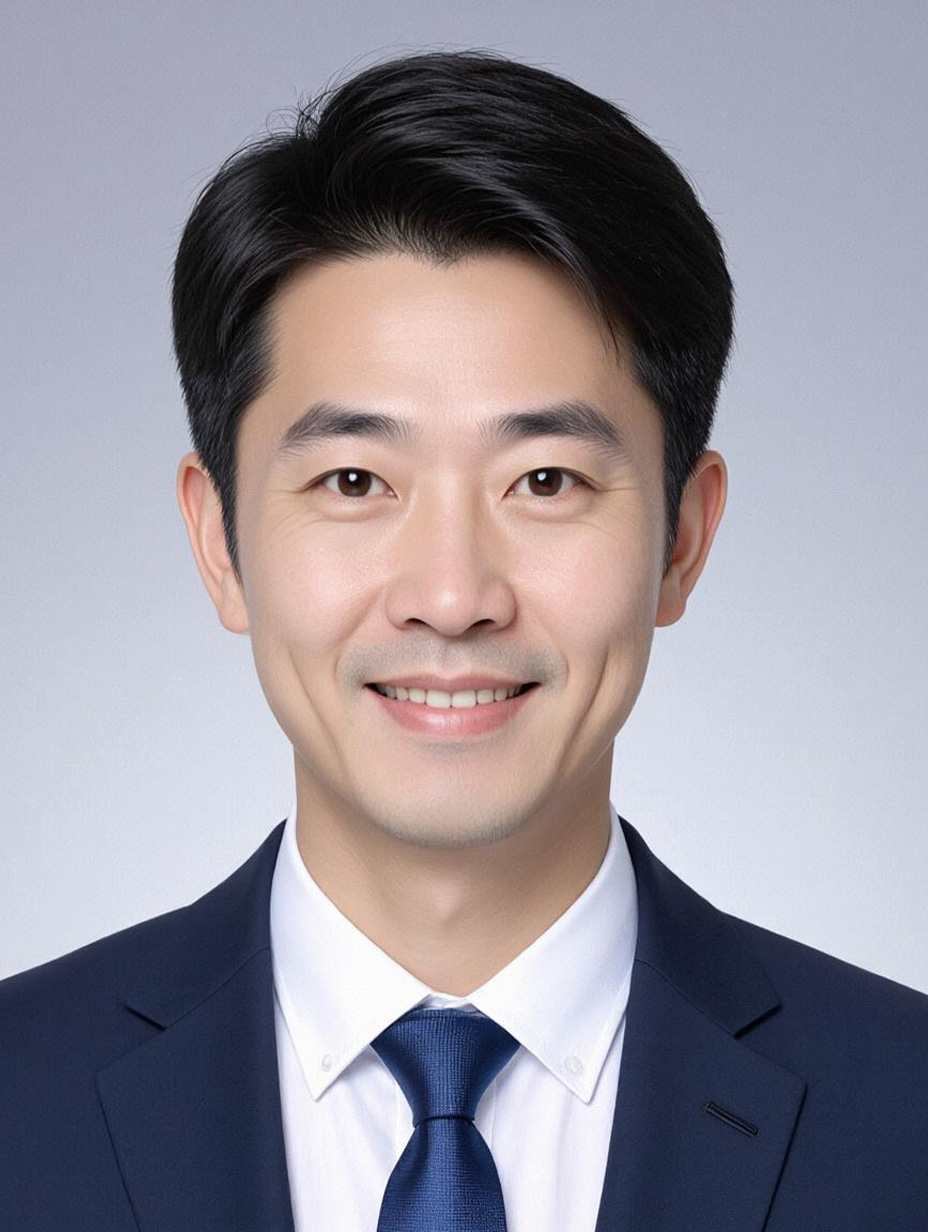
陆明哲的照片
求职意向
国际税务经理
苏州
薪资面谈
到岗时间另议
工作经历
2021.07 - 2023.06
小楷跨境电商有限公司
税务专员

负责集团跨境业务的基础税务合规与执行,覆盖欧盟/东南亚VAT申报、转让定价本地文档辅助及CRS信息报送,联动海外子公司对接本地税务机关解决基础税务问题。

  • 主导欧盟成员国VAT注册与申报全流程,使用VIES系统批量验证12家德国、法国子公司的VAT号码有效性,搭建“申报前30天号码有效性预警机制”,将因VAT号码失效导致的清关延误率从15%降至6%,年减少清关滞纳金约25万人民币。
  • 协助准备集团转让定价本地文档,基于OECD《转让定价指南》梳理关联交易(跨区域物流服务费、平台佣金)的定价政策,配合德勤审计调整2笔定价偏差较大的服务费(涉及金额800万人民币),避免了新加坡税局后续120万人民币的潜在纳税调整。
  • 参与CRS年度金融账户信息报送,对接第三方服务商(如Safeguard)校验15家海外子公司的银行账户、信托计划信息,修正3笔“受益所有人身份标注错误”问题,确保符合香港、新加坡税局的CRS报送要求,实现年度报送零差错。
  • 跟进东南亚子公司的企业所得税预缴,用Excel搭建“预缴税额-收入匹配模型”,识别出印尼子公司因会计政策差异导致的预缴不足问题(涉及金额35万人民币),提前1个月补缴并协调税局豁免滞纳金。
2023.07 - 2025.05
小楷集团国际税务部
高级税务经理

主导集团全球税务架构优化与复杂税务事项处理,聚焦BEPS 2.0双支柱落地、跨国并购税务尽调及亚太区税务争议解决,联动海外财税团队制定合规且优化的税务策略。

  • 主导东南亚区域税务架构重组,分析印尼(企业所得税22%+股息预提税10%)、泰国(企业所得税20%+股息预提税5%,且与印尼有税收协定)的政策差异,推动某电子制造子公司将利润分配地从印尼调整至泰国,年节省股息汇回税款85万人民币,同时通过泰国本地采购增加成本抵扣,进一步降低企业所得税应纳税额15%。
  • 负责集团年度转让定价同期资料编制,运用“成本加成法+可比非受控价格法”双模型,覆盖集团内10家关联企业的货物销售、技术服务关联交易,应对新加坡税局的转让定价调查时,提供3年的可比企业筛选逻辑、价值链分析报告及定价合理性说明,最终维持原定价政策,避免210万人民币的纳税调整。
  • 牵头处理德国子公司与慕尼黑税局的VAT反避税争议(争议金额180万欧元,涉及“关联交易服务费定价过低”指控),收集3年的物流单据、客户合同及德国/中国税局的预约定价安排(APA)参考案例,向税局提交“独立交易原则下的服务费合理区间”分析报告,最终达成和解,争议金额降至30万欧元。
  • 参与美国子公司并购(收购当地母婴电商)税务尽调,识别目标公司的两大风险:一是NOL(净营业亏损)结转年限仅剩2年(无法覆盖未来3年的盈利预测),二是加州销售税未对线上跨境订单足额申报;提出“分步收购(先收购60%股权,1年后收购剩余40%)+ NOL结转计划调整”方案,降低并购后税务成本15%,同时协助目标公司补申报加州销售税45万美金,避免并购后的税务处罚。
2025.06 - 至今
小楷亚太财税咨询有限公司
国际税务经理

为跨国企业提供国际税务策略咨询与落地支持,覆盖BEPS 2.0实施、跨境VAT合规体系搭建及转让定价风险管控,输出定制化解决方案并联动海外团队解决复杂税务问题。

  • 为某美资快消品公司设计亚太区转让定价体系,结合BEPS 2.0支柱二(全球最低税15%)要求,将原有的“成本加成10%”服务费模式调整为“利润分割法(50:50)”,既符合独立交易原则,又将集团整体税负从28%降至24.5%(年节省税款约1200万人民币),同时通过“区域利润池”机制平衡各国税局的合规要求。
  • 主导某欧洲零售企业(覆盖12个亚太国家)的全球VAT合规整改,使用Vertex Indirect Tax OMS系统整合海外子公司的VAT申报数据,识别出5个国家的申报错误:如日本子公司低报跨境物流服务VAT税率(从8%误报为5%)、澳大利亚子公司未对线上订阅服务申报GST;修正后年减少VAT罚款风险50万欧元,同时搭建“VAT申报数据自动校验模块”,将申报准确率从88%提升至97%。
  • 为某中资制造企业(在印度设有组装厂)应对税务调查(税局指控“特许权使用费定价过高,需补税190万美金”),协助准备转让定价同期资料、价值链分析报告及印度所得税法第92CA条适用说明,引用“成本节约因素”(印度工厂劳动力成本低于中国母公司)调整特许权使用费分成比例,最终税局接受原定价,避免补税及利息支出。
  • 搭建集团国际税务风险监控平台,整合OECD法规库、各国税局最新公告及企业交易数据,设置“关联交易占比超阈值”“VAT申报差异率>5%”“BEPS 2.0支柱二补税风险”等10项预警指标,实现风险从“人工排查”到“自动化预警”的转变,将风险响应时间从7天缩短至24小时,年减少潜在风险损失约300万人民币。
技能特长
沟通能力
执行能力
热情坦诚
文案能力
兴趣爱好
摄影
看书
阅读
跑步
自我评价
  • 深耕国际税务8年,聚焦跨境业务税务战略设计,习惯以业务视角解码OECD规则与各国税改,将全球税制动态转化为企业成本优化或风险规避的可落地方案。
  • 擅长风险前置——在跨境交易、海外布局阶段嵌入税务尽调与合规框架,主动预判业务场景中的税务雷点,避免事后调整的不确定性。
  • 能联动海外与本地团队,用结构化沟通把复杂税制差异转化为协同动作,推动跨区域税务政策一致性,支撑业务全球化。
  • 定期输出税务洞察报告,聚焦海外布局的成本测算与政策趋势,帮管理层做精准决策,成为业务端的税务赋能伙伴。
试一下,换个颜色
选择配色
使用此模板创建简历
  • 支持电脑端、微信小程序编辑简历
  • 支持一键更换模板,自由调整字距行距
  • 支持微信分享简历给好友查看
  • 支持简历封面、自荐信、自定义简历模块
  • 支持导出为PDF、图片、在线打印、云端保存
该简历模板已内置
  • 个人名称
  • 头像
  • 基本信息
  • 求职意向
  • 工作经历
  • 项目经验
  • 实习经验
  • 作品展示
  • 奖项荣誉
  • 校园经历
  • 教育背景
  • 兴趣爱好
  • 技能特长
  • 语言能力
  • 自我评价
  • 报考信息
  • 简历封面
  • 自荐信
对话框
提示
说明